
dスマホローン ドコモのアプリローンでキャッシング・お借入れ
NTT DOCOMO · ファイナンス
- 評価
- 4.5
- ダウンロード
- 100.00K
- コンテンツレーティング
- 3 歳以上
dスマホローン ドコモのアプリローンでキャッシング・お借入れ - 説明
- アプリ名
- dスマホローン ドコモのアプリローンでキャッシング・お借入れ
- パッケージ名
- com.nttdocomo.android.lendingapp
- デベロッパー
- NTT DOCOMO
- カテゴリ
- ファイナンス
- 最終更新日
- 2022/06/22
- バージョン
- 2.2.0
dスマホローン ドコモのアプリローンでキャッシング・お借入れ - スクリーンショット
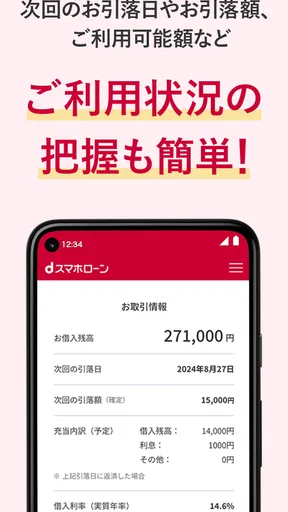
分析者 TrendiApps
家計が急に苦しくなったとき、ローンの申込みから借入れ、返済までをスマートフォンだけで進められる点に魅力を感じる人は多いと思います。私が試して感じた「dスマホローン ドコモのアプリローンでキャッシング・お借入れ」の特徴は、ドコモの回線契約がなくても申込みを検討できることと、金融手続きをアプリ中心にまとめていることです。外出先で店舗を探したり、紙の書類を持ち歩いたりするより、自分のタイミングで進めやすい設計です。
ただし、これは日常の支払いを管理する家計簿アプリではなく、借入れを扱う金融サービスです。便利そうだからという理由だけで使うのではなく、返済まで含めて自分の生活に無理がないかを考える必要があります。私は、急な出費への対応手段をスマートフォンで整理したい人には向いている一方、返済計画を立てずに不足分を埋め続けたい人には勧めにくいと感じました。
家族と同じ端末を使う場合に最初に考えたいこと
家庭では、スマートフォンを完全に一人で使っているとは限りません。家族に端末を貸したり、同じ場所で画面を見られたりすることもあります。このアプリを共有端末に入れる場合、最初に意識したいのは、ローンに関する情報を家族全員が見られる状態にしないことです。
借入れや返済は個人の金融情報なので、家計を一緒に管理している家庭でも、誰が操作するのかを明確にしておくべきです。子どもがゲームや動画を見る端末と同じスマートフォンを使うなら、アプリを開いたまま放置しない、端末を渡す前に画面を閉じる、通知の内容が周囲に表示されないよう端末側の設定を確認する、といった基本的な習慣が重要になります。
ここで注意したいのは、家庭内での使い分けを自動的に解決するアプリだと考えないことです。家族向けの管理機能があるから安心、という見方ではなく、端末の持ち主と申込者を一致させ、本人が責任を持って操作するものとして扱うのが自然です。私なら、共有タブレットよりも、自分だけが普段使うスマートフォンで利用します。
たとえば、給料日前に冷蔵庫の買い替え費用や通院費が重なった家庭を考えてみます。夫婦で家計を共有していても、片方が勝手に申込みを進めると、あとで返済額や返済日をめぐって認識の違いが起きます。先に必要額、返済の原資、いつまでに返すかを話し合い、そのうえで申込者を決めるほうが、アプリの手軽さに流されにくくなります。
申込み前に自分で決めておきたい境界線
使い始める前に、借りる目的を一文で説明できるか確認してみてください。「今月の不足分」だけでは曖昧なので、「医療費の支払いに充て、次回の収入から返済する」のように、用途と返済の出どころを具体化します。目的が毎月変わる、生活費の穴埋めが常態化している、返済に別の借入れが必要になりそう、といった場合は、アプリを使う前に家計の見直しや相談先を探すほうが安全です。
おすすめの記事






家庭で使うなら、借入れを家族への隠れた立替えにしないことも大切です。共有の支出なら、誰が返済を担当するのかを決めておかないと、アプリ上では一人の契約でも、実際の負担だけが家計全体に広がります。私は、申込みボタンを押す前に、借入れの目的、利用額、返済担当、返済予定をメモに残す方法を勧めます。
この手順は地味ですが、スマートフォン完結型のサービスで起きやすい「操作が簡単だから判断も軽くなる」という問題を抑えられます。店舗で担当者と話す場面がない分、自分で確認項目を作る必要があります。画面の案内を読み飛ばさず、契約条件や返済に関する表示をその都度確認することが、最も重要な使い方の一つです。
ドコモ回線がない人と、ある人で変わる見方
NTT DOCOMOが提供する金融カテゴリーのアプリですが、ドコモの回線契約を持っていない人も申込みを検討できます。これは、通信会社を乗り換えた人や、普段は別の回線を使っている家族にとって大きな間口です。ドコモユーザーだけの特典として考えるより、スマートフォンで手続きを進めたい人向けのローンサービスとして見たほうが実態に近いと思います。
一方で、回線契約がないからといって、本人確認や審査などの手続きが不要になるわけではありません。申込みができることと、希望どおりに利用できることは別です。私はこの点を、家族に説明するときも分けて伝えるようにします。「申込みの入口は広いが、利用できるかどうかは別途確認が必要」という理解です。
家族の中でドコモ利用者と他社利用者が混在していても、回線の違いだけで候補から外れない点は便利です。ただし、契約者を曖昧にしたまま、家族のスマートフォンやアカウントを借りて手続きするのは避けるべきです。金融サービスでは、誰の情報で申込み、誰が返済責任を負うのかが最初から明確でなければなりません。
アプリ完結の便利さと、手続きで感じる現実的な負担
このアプリの使いやすさは、申込みから借入れ、返済までをスマートフォン中心に進められるところにあります。仕事や家事で窓口の営業時間に合わせにくい人にとって、自分の空いた時間に確認できるのは助かります。書類を持って出かける必要がないため、急な支出に直面したときの初動も早くなります。
ただ、アプリを開けばすぐ現金が手に入る、という種類のサービスではありません。金融サービスとして必要な確認や審査があるため、申込みの手軽さと結果の速さを同じものとして期待しないほうがよいでしょう。私は、今日中に必ず資金が必要な場面では、このアプリだけに頼らず、支払先への相談や手元資金の確認も同時に行うべきだと考えます。
スマートフォン完結型の利点は、手続きの場所を選びにくいことです。反対に、画面上の情報を自分で理解し、入力内容を間違えず、返済条件を管理する責任が利用者側に寄ります。対面ならその場で聞ける疑問も、アプリでは自分で表示を読み、必要なら公式の案内を確認しなければなりません。
特に家族と相談しながら進める場合、申込者が一人で操作して、あとから結果だけを伝える流れはおすすめしません。借入れの理由や返済予定を共有するなら、個人情報を必要以上に見せない範囲で、家計に影響する部分だけを話し合うのが現実的です。画面を一緒に見るより、金額と返済の見通しを紙や家計メモに整理するほうが、情報管理の面でも扱いやすいでしょう。
日常の具体的な使い方を想定する
たとえば、突然の修理費が発生し、次の収入が入るまで一時的に資金が足りないケースでは、このアプリのスマートフォン完結という特徴が役立ちます。まず支払期日と必要額を確認し、手元の預金や家族からの立替えなど、借入れ以外の選択肢を並べます。そのうえで不足が残り、返済の見込みが立つときに申込みを検討する、という順番がよいと思います。
逆に、毎月の食費や光熱費が継続的に足りない場合は、単発のつなぎとして扱うのが難しくなります。借りた直後は問題が解決したように見えても、翌月の返済が新しい不足を生む可能性があります。私は、同じ用途で繰り返し借りる状態になったら、アプリの便利さよりも、固定費の削減、支払日の調整、自治体や専門窓口への相談を優先します。
また、家族のために申込みを代行する使い方にも注意が必要です。本人以外が端末を操作すると、入力ミスだけでなく、契約内容を本人が理解しないまま進んでしまう危険があります。手伝うなら、操作を代わるのではなく、表示された項目を一緒に確認する程度にとどめるのがよいでしょう。
通常のカードローンや窓口型サービスとの違い
一般的なカードローンと比べると、このアプリはスマートフォンで手続きをまとめたい人に向いています。店舗へ行く手間を減らし、申込みや返済の確認を自分の生活リズムに合わせやすい点が強みです。ドコモ回線の契約状況に左右されにくいので、通信会社を基準に選択肢を狭めたくない人にも見やすいサービスです。
一方、対面で相談しながら進めたい人には、窓口型の金融サービスのほうが安心できる場合があります。借入れの仕組みや返済方法をその場で細かく質問したい人、スマートフォンの入力に不安がある人、家族と専門家を交えて相談したい人には、アプリだけで完結することが必ずしもメリットになりません。
クレジットカードのキャッシングと比べると、すでにカードを持っていて利用枠を把握している人は、既存の仕組みのほうが手早いこともあります。ただし、どちらを選ぶ場合でも、借入れは返済義務を伴います。金利や手数料、返済日、利用条件を比較し、表示された契約内容を確認してから判断するべきです。私は「アプリだから安い」「ドコモだから有利」と決めつけず、実際の条件で比べる姿勢を重視します。
年齢、信頼、家庭内での扱いをどう考えるか
ストア上の対象年齢は3歳以上ですが、これは幼い子どもがローンを申し込めるという意味ではありません。アプリの表示上の年齢区分と、金融契約を結べる人の条件は別に考える必要があります。家庭のスマートフォンに表示されているからといって、子どもに操作させたり、内容を遊び感覚で見せたりするものではありません。
この年齢表示だけを見て、家族で自由に使えるアプリだと判断するのは危険です。借入れは大人の生活設計と責任に関わるため、利用者本人が契約条件を理解し、返済に責任を持てる状態で使うべきです。私は、子どもが使う端末に入れる必要がないなら、専用端末へのインストール自体を避けるほうが安心だと思います。
信頼の面では、家族に隠れて使うことが必ず悪いとは言い切れません。個人の金融情報を守る権利もあるからです。ただし、家計を共同で運営している世帯では、返済が生活費に影響するなら、必要な範囲で共有したほうがトラブルを減らせます。個人情報をすべて見せるのではなく、家計に関係する借入額、返済予定、支出目的だけを共有する方法が現実的です。
共同生活では、アプリの操作履歴を監視するより、家庭内のルールを先に決めるほうが効果的です。たとえば、共有口座から返済する場合は、返済日までに必要額を確保する人を決める、家計簿には借入れと返済を別々に記録する、返済が難しくなったときは早めに相談する、といったルールです。アプリに家族管理を任せるのではなく、家族間の合意で境界線を作ります。
利用を見送ったほうがよい人
返済日や契約内容をスマートフォンで管理するのが苦手な人には、アプリ完結の便利さがそのまま負担になります。通知や表示を見落としやすい人、複数の支払いを一つの口座から出していて残高管理が難しい人は、申込み前に返済の仕組みを紙で整理してください。それでも見通しが立たないなら、別の借入れを探すより、支出の相談を優先するべきです。
また、家族の同意を得ずに共同資金を使う予定の人、借入れの目的を説明できない人、返済資金を別のローンで用意する可能性がある人にも勧めません。アプリの操作が簡単でも、家計の問題そのものは解決しないからです。短期的な不足を埋める手段として検討できるのは、返済の道筋が具体的な人に限られると私は感じます。
反対に、ドコモの回線契約の有無に関係なく、スマートフォンで手続きを進めたい人、店舗へ行く時間を取りにくい人、申込み前に返済計画を自分で確認できる人には、候補に入れやすいサービスです。無料で利用を始められるアプリですが、借入れそのものにかかる条件まで無料という意味ではありません。料金や返済に関する表示は、申込みの途中でも読み飛ばさないようにしてください。
対応環境と、使い始める前の確認
このアプリの公開日は二千二十二年六月二十二日で、現在のバージョンは二点二点ゼロです。対応する最低OSは八点ゼロなので、古い端末を家族から譲り受けて使う場合は、OSの状態を先に確認しておくと安心です。対応しているように見えても、端末の空き容量や動作状態によって使い勝手が変わることはあります。
金融アプリでは、OSの更新を長く止めた端末や、家族で多くのアプリを共有している端末を使うと、ログインや通知の管理が複雑になりがちです。私は、申込みに使う端末を普段から自分で管理し、画面ロックを設定しているものに限定します。共有端末しかない場合は、借入れの手続きだけでなく、端末上に残る情報全体をどう守るかを考えてから使います。
ストアでは無料のアプリとして提供されており、利用を検討する入口は作りやすいです。評価は平均四点五で、レビューは七百七十件あります。利用者の反応が良いことは参考になりますが、評価だけで自分の返済能力や契約条件が決まるわけではありません。私はレビューを安心材料の一つにしつつ、最終的には自分の家計と表示される条件を基準にします。
インストール数は十万件以上で、金融アプリとして一定の利用者がいることがうかがえます。それでも、家族や知人が使っているから自分にも合うとは限りません。収入の入り方、支出の周期、家計を誰と共有しているかによって、適した借入れ方法は変わります。数字は規模の目安として見て、利用判断は自分の状況に戻すのがよいでしょう。
私ならこう確認してから申込む
まず、必要な金額を最低限に絞ります。次に、返済日までに確実に用意できる資金を確認し、返済後の生活費が不足しないかを見ます。その後、アプリに表示される利用条件、返済方法、費用に関する説明を読みます。分からない言葉を残したまま進めず、公式の案内で意味を確認することが大切です。
家族と同じ端末を使うなら、申込み前に画面ロック、通知表示、アプリを開いたままにしない習慣を確認します。家計を共同で負担するなら、借入れの事実を共有する範囲も決めます。これらはアプリの機能を増やす話ではなく、スマートフォン完結型の手続きを安全に使うための家庭側の準備です。
返済については、申込み時の確認だけで終わらせず、カレンダーや家計管理のメモにも記録します。アプリを毎日開くとは限らないため、別の方法で返済予定を思い出せるようにしておくと、見落としを減らせます。私は、借入れをした日ではなく、返済が完了するまでを利用期間だと考えるようにしています。
家庭で使うローンアプリとしての結論
私の結論は、スマートフォンで手続きを進めたい人には便利だが、家庭内の管理まで自動化してくれるサービスではないというものです。申込みから借入れ、返済までをアプリ中心に扱えること、ドコモの回線契約がない人も申込みを検討できることは、利用者の選択肢を広げています。時間や場所の制約を減らしたい人にとって、実用的な入口だと思います。
その一方で、共有端末での扱い、家族への説明、返済資金の確保は利用者自身の仕事です。年齢表示が低くても子ども向けサービスではなく、無料で入手できても借入れの責任が軽くなるわけではありません。家計の不足が一時的で、返済の原資と時期を具体的に説明できるなら、候補として検討できます。
毎月の生活費が足りない人、返済計画を作れない人、家族に隠したまま共同資金へ影響を出す人には、私は勧めません。その場合は、通常のローンと比較する前に、支出の見直しや支払先への相談、専門窓口の利用を考えるべきです。逆に、本人が自分の端末で責任を持って操作し、条件を確認し、返済まで管理できるなら、このアプリの強みを活かせます。
dスマホローン ドコモのアプリローンでキャッシング・お借入れに関するよくある質問
dスマホローンとは、どのようなサービスですか?
dスマホローンは、NTTドコモが提供するスマートフォン向けのローンサービスです。専用アプリやWeb画面から申し込み、審査に通過すれば、契約後に借り入れを行えます。ドコモの携帯電話を利用していない人でも申し込める場合がありますが、申込条件や利用できる金融機能、対象となるユーザーは時期や契約状況によって異なるため、ダウンロード前に公式情報を確認してください。
申し込みから借り入れまで、アプリ内で完結できますか?
本人確認書類の提出、必要情報の入力、審査結果の確認、契約手続きなどをスマートフォンから進められる点が特徴です。ただし、すべての人が同じ手順で完了できるとは限らず、本人確認方法や追加書類の提出を求められる場合があります。審査には時間がかかることもあるため、急ぎの資金調達を目的にする場合は、受付時間や振込対応時間を事前に確認しましょう。
金利や借入限度額、返済方法はどのように決まりますか?
適用金利や借入限度額は、申込者の年齢、収入、他社借入状況、信用情報などをもとに審査で決定されます。広告や案内に表示される条件が、すべての利用者に一律で適用されるわけではありません。返済は毎月の約定返済を基本とし、追加返済に対応している場合もありますが、利息や手数料を含む総返済額を契約前に必ず確認してください。
利用にはどのような条件や必要書類がありますか?
申し込みには、年齢などの基本条件に加えて、安定した収入や本人確認が必要になることがあります。運転免許証、マイナンバーカードなどの本人確認書類を提出するケースが一般的ですが、申込内容によって収入証明書を求められる場合もあります。ドコモ回線やdアカウントの有無、登録情報の一致などが手続きに影響する可能性もあるため、最新の利用条件を公式サイトで確認してください。
アプリの安全性や個人情報の取り扱いは大丈夫ですか?
金融サービスの利用では、ログイン情報や本人確認書類、勤務先、収入などの重要な個人情報を入力します。公式ストアから正規のアプリをインストールし、提供元がNTTドコモであることを確認してから利用してください。パスワードや認証コードを他人に教えず、公共Wi-Fiでの手続きも避けると安心です。返済日、利用残高、契約条件はアプリ内で定期的に確認しましょう。
dスマホローン ドコモのアプリローンでキャッシング・お借入れ メリットとデメリット
メリット
- ドコモ回線の契約者以外でも申し込める
- 来店不要で申し込みから借り入れまで完結
- 少額から必要な分だけ借り入れしやすい
- 返済シミュレーションで毎月の負担を確認できる
- 借り入れや返済の履歴をアプリで管理しやすい
デメリット
- 審査結果によっては希望額を借りられない場合がある
- 借り入れ額や期間によって利息負担が大きくなる
- 申込時に本人確認書類などの提出が必要
- 利用可能時間やメンテナンスの影響を受けることがある
- 借り過ぎを防ぐため計画的な返済管理が欠かせない
実際のユーザーによる評価
4.5
6.49K件の評価
- 569%
- 419%
- 310%
- 20%
- 12%


